近期, TCL华星、惠科、京东方等国内头部面板厂商陆续发布面板涨价通知。叠加十一国庆假期来临,多家面板厂计划阶段性停产休整,进一步推升了面板价格的市场热度。
回顾2026年上半年,地缘政治冲突、AI产业爆发带来的产业链传导效应持续发酵,带动显示化学品原料、电子元器件等上游物料价格大幅上涨。在显示器终端市场,上游成本压力未能有效向下传导,行业长期处于价格低位震荡格局,产业链上下游企业均承受着较重的成本压力。步入下半年,市场格局迎来多重变量:一方面,终端品牌陆续启动调价,成本压力正式向消费端转移;另一方面,上游核心资材价格持续走高,产业链依旧处于高成本运行状态,而面板厂商集中发布涨价函,正是行业应对成本与格局变化的最直接体现。此次调价通知多以“部分LCD面板”为表述,未明确限定调价品类,意味着各类应用场景的面板产品均存在调价可能,显示器面板后续价格走势也成为行业热议与深度探讨的焦点。基于显示器产业实际发展现状,迪显(DISCIEN)将从五大维度,全面解析行业最新趋势。
一、行业涨价潮启动,面板定价逻辑迎来根本性重塑
纵观显示行业过往发展规律,供需关系始终是面板定价的核心依据。市场需求旺盛阶段,面板价格顺势上行;需求疲软阶段,厂商则通过小幅降价适配市场节奏。尤其是近三年,受全球经济复苏乏力、行业存量竞争加剧影响,面板价格波动弹性持续收窄,整体走势趋于平稳。
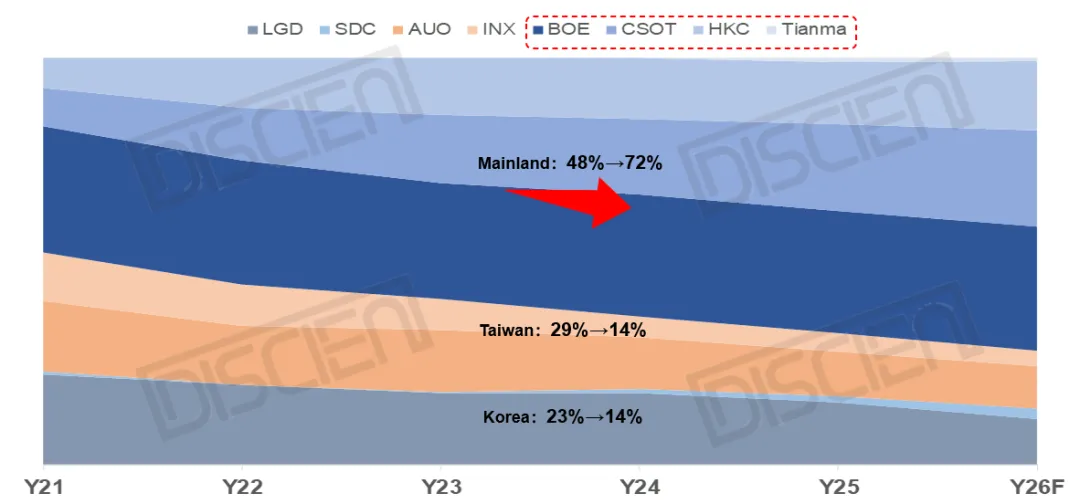
此轮国内头部面板厂商集中发起涨价,并非企业短期的自救行为,而是全行业基于供需格局重构、刚性成本上涨做出的趋势性、结构性调整。这也是国内面板厂商首次主动、集中发起涨价公告,标志着行业定价逻辑彻底反转,告别了以往“需求主导定价”的单一模式,正式确立“成本托底、供需双向驱动”的全新定价体系。根据迪显(DISCIEN)全球显示器面板月度产销存数据库数据显示,2021至2026年,中国大陆显示器面板供应占比从48%大幅提升至72%,行业核心话语权持续增强,为本次定价逻辑重塑奠定了坚实的产业基础。
Y21~Y26 各大面板厂显示器市场占有率变化趋势
 来源:DISCIEN整理
二、全产业链成本持续抬升,行业经营压力层层加码
本轮面板价格上行的核心驱动力,源自产业链自上而下的全方位成本上涨。在面板核心配套供应链中,PCB电路板、Tcon时序控制芯片、DDIC显示驱动芯片、金属靶材等关键生产物料价格持续攀升。其中,上游原材料紧缺推动PCB市场报价稳步走高;半导体产业链格局调整导致显示芯片、时序控制芯片供给持续偏紧,价格维持高位上行;靶材等功能性耗材价格的稳步上涨,进一步抬高了面板生产的刚性成本。
从成本波动节奏来看,2026年一季度,受各类核心物料涨价影响,显示器面板BOM成本环比上涨1%-2%;二季度BOM成本涨幅进一步扩大至2%-3%;进入下半年,PCB、Tcon、BLU(背光模组)、DDIC等核心资材涨价态势延续,成本上行压力持续加剧。
除此之外,全球显示玻璃基板龙头企业康宁官宣新一轮涨价计划,将于2026年第四季度上调全系显示玻璃产品价格,最高涨幅超15%。玻璃基板作为显示器面板生产的核心刚需基材,此次调价将直接传导至面板生产端,为行业带来新一轮增量成本压力,进一步夯实面板涨价基础。
三、业务优先级持续下滑,涨价诉求更为迫切
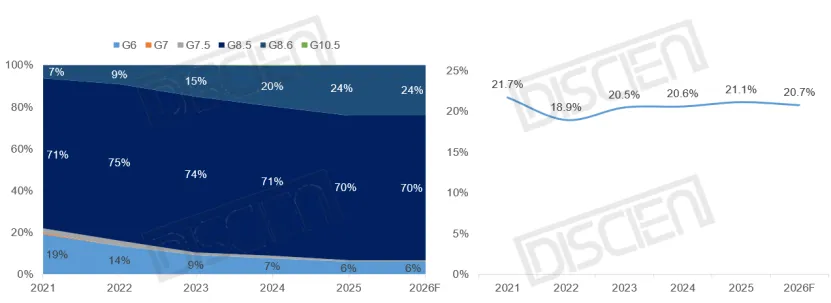
在 G6~G10.5 代产线体系内,显示器面板的生产供给高度集中于 G8.5、G8.6 代线,二者占比分别达到 70% 和 24%,是显示器面板最核心的供给载体。但从产线资源分配来看,G8.5 与 G8.6 代线的整体投片中,显示器产能消耗长期仅维持在 20% 上下小幅波动,对产线产能的占用率偏低,也体现出该业务在面板厂内部产能优先级不足的现状。
相较于同产线可兼容生产的其他显示应用产品,显示器业务盈利表现显著偏弱,尤其是入门级 FHD 面板长期处于亏损状态,已然成为各家面板厂的主要压力来源。盈利基本面的弱势,也正是韩台系面板厂商持续收缩显示器产能、逐步减配相关业务的核心根源。从某种意义来讲,为保障产业链的良好健康发展,显示器面板价格上涨更为迫切。
显示器生产各世代线分布占比(左图)与G8.x代线显示器生产占比(右图)
 来源:DISCIEN整理
四、终端市场调价落地,产业链成本压力顺畅传导
面对生产端持续累积的成本压力,叠加整机端Scaler IC(缩放芯片)、结构件等配套物料同步涨价,各大显示器品牌纷纷启动终端调价策略,逐步释放产业链成本压力。自2026年三季度起,AOC、飞利浦等主流终端品牌陆续上调全线产品售价,并实行“小步快跑”分步调价策略。此次调价范围覆盖办公、家用、高端电竞等全品类产品线,终端市场调价动作正稳步推进、逐步落地。
终端售价的顺利上调,标志着上游生产端的成本压力成功向下游消费端传导,有效缓解了全产业链的经营压力,推动产业链利润分配格局逐步趋于合理。同时,在手机、笔记本电脑等消费电子普遍涨价的行业大背景下,显示器终端调价对市场需求的抑制作用相对有限,为行业良性发展提供了有利条件。
2026年8、9月显示器品牌终端涨价明细一览表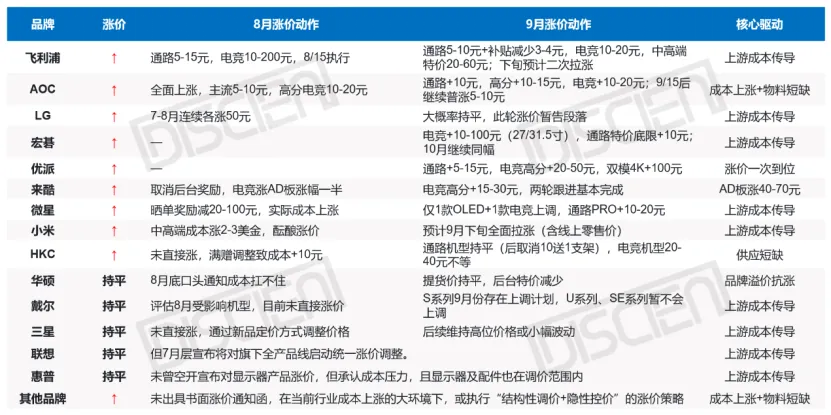
来源:DISCIEN整理
五、显示器“国补”重启发力,激活终端内需市场潜力
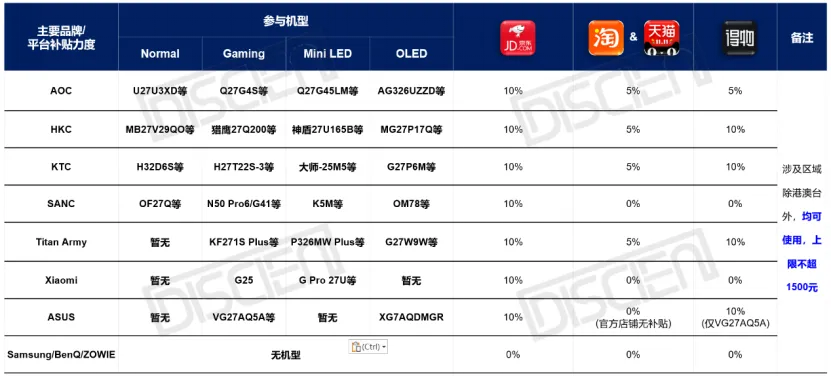
在成本压力顺畅传导的同时,显示器行业迎来重磅政策利好,需求端活力持续释放。2026年9月,沉寂已久的显示器专项“国补”政策正式重启。根据迪显(DISCIEN)中国显示器线上零售月度市场追踪报告显示,目前京东、天猫、得物等主流电商平台,已恢复显示器专项补贴,AOC、HKC、KTC等品牌均有参与,覆盖居民消费、政企采购、商用办公等多应用场景,涉及办公、电竞等多产品线,补贴比例达5%-15%,大幅降低了终端采购与消费成本。
与此同时,叠加四季度双十一电商大促等传统消费旺季来临,其有效提振了终端品牌备货意愿,有望扭转前期终端需求疲软的局面,充分激活市场消费潜力,形成“订单回暖、需求扩容”的良性市场态势。
2026年9月显示器国补品牌、机型、平台概览
 来源:DISCIEN整理
整体来看,在上游成本压力持续抬升下,本轮显示器品牌集体上调终端售价,是行业多年来首次出现的策略风向转变,标志行业逐渐告别低价内卷模式,转向兼顾利润与可持续经营的新阶段。叠加国家补贴政策赋能与年末消费旺季加持,市场需求有望持续修复,行业正式迈入健康可持续的发展新阶段。与此同时,上游面板刚性成本抬升已通过厂商集中发布涨价函充分印证;显示器业务的良性发展,离不开全产业链的协同推进。未来显示器面板价格的走势将走向何方,我们将持续保持关注。