继LCD面板厂商密集发布涨价函后,显示行业再传重磅调价消息:OLED显示器面板厂商计划于2027年第一季度上调出货价格,目前已向客户完成口头调价通知。
自切入电竞显示赛道以来,OLED显示器凭借像素自发光、微秒级响应速度、超高对比度、广色域等原生性能优势,精准契合了电竞玩家、影音爱好者的核心使用需求。过去数年,随着OLED面板产线持续成熟、生产良率稳步提升、规模化量产能力全面落地,面板生产成本持续优化,带动终端产品价格持续下探,大幅降低了消费市场准入门槛。在此背景下,OLED产品持续抢占高端LCD面板市场份额,销量实现稳步增长,逐步形成“降价—放量—降本”的良性产业循环。据DISCIEN(迪显)中国线上零售市场月度监控报告显示,OLED终端产品价格持续走低,其中27英寸240Hz主流走量机型降价态势尤为明显。相较于2025年,该机型本年度价格同比下滑32%,成为拉动OLED显示器销量逆势增长的核心动力。
中国线上OLED MNT主流规格终端价格趋势
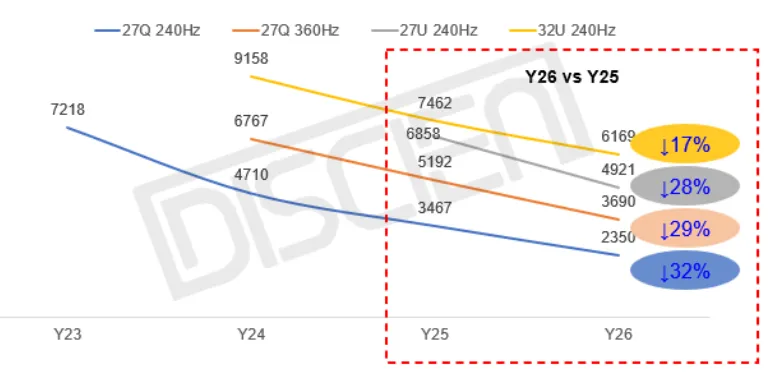 来源:DISCIEN整理;¥
不同于过往LCD面板价格的短期波动,此次OLED面板涨价是行业发展逻辑的阶段性转变,或将彻底打破OLED显示器多年来“降价换量”的固有增长模式,对整个显示产业发展产生深远影响。对此,DISCIEN(迪显)针对本轮涨价的核心逻辑及产业影响展开了简要分析。
一、涨价逻辑:储存芯片价格暴涨,大幅推高OLED生产成本
本轮OLED面板涨价并非源于工艺迭代升级或行业供需失衡,核心诱因是上游存储芯片成本持续飙升,彻底改写了OLED显示行业的定价体系。与LCD显示器一致,OLED显示器同样面临PCB、Tcon等常规电子物料涨价的压力;而核心差异在于,OLED显示器面板需搭载专属存储芯片,用于实现像素校准、烧屏防护、动态画面参数调节等核心功能,该芯片是OLED面板正常运行不可或缺的关键物料,也是本轮面板涨价的核心推手。
当前AI算力产业高速爆发,全球存储产能持续向AI服务器、HBM等高端高附加值产品倾斜,消费级存储产能被大幅挤压,导致显示器专用闪存、控制芯片价格持续走高,产业链成本压力持续累积。自2025年起,消费级存储芯片价格大幅上涨,且上涨趋势将延续至2027年,直接推高OLED显示器BOM成本。虽OLED显示器所需储存容量偏小,但经过多轮大幅涨价后,目前专用存储芯片价格已较涨价前攀升约20倍,且2027年将进一步扩大。与此同时,历经多年行业价格内卷,OLED面板厂商的利润空间已被持续压缩,成本缓冲余量有限。在存储芯片成本大幅上涨的压力下,叠加供应链的集中性,上游成本压力正计划逐步向下游市场传导,最终促成本轮面板涨价。
二、市场影响:短期需求承压,中长期成长动能充足
面板涨价将进一步加剧品牌厂商的成本压力,倒逼终端销售策略迎来调整。目前各品牌具体定价方案虽尚未落地,但可以明确的是,终端产品将告别以往主动降价让利的节奏。这一变化将抑制部分价格敏感型消费者的购机意愿,短期内OLED显示器的市场渗透率增速或将放缓,终端销量面临阶段性压力。但短期需求波动不会改变行业中长期向上趋势,OLED显示器的核心成长逻辑,已经从单一的价格红利驱动,转变为技术多元迭代与产品规格持续升级的价值驱动,行业中长期成本优化空间与市场扩容潜力依然充足。
Y22~Y30F OLED MNT面板出货规模走势
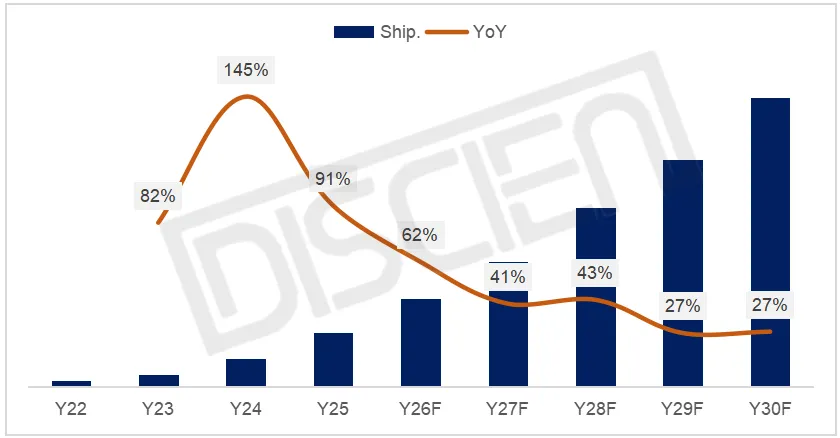 来源:DISCIEN整理;Mil,%
(1)多元化技术路线并轨发展,为行业筑牢成长根基
当前OLED显示技术呈现百花齐放的发展态势,QD-OLED、WOLED、IJP OLED、VIP OLED、FLiPP OLED等多条技术路线并行发展,各技术路线具备独特性能优势与精准应用场景,有效规避了单一技术瓶颈对行业发展的制约。其中,QD-OLED凭借极致的色彩表现,持续占据高端电竞市场主流地位;WOLED技术成熟度高、峰值亮度持续优化,在电竞市场的渗透率也正稳步提升;IJP喷墨打印、VIP光刻、FLiPP光刻等新兴技术,分别从生产工艺革新、像素精度提升、量产成本管控、良率优化等多个维度实现突破,为行业降本增效、产品快速迭代提供了坚实的技术支撑。
(2)材料&技术升级,产品加速迭代,突破场景应用壁垒
经过多年技术深耕,OLED面板厂商持续攻克行业固有技术短板,不断提升产品核心竞争力:有机发光材料持续迭代升级,有效提升面板发光效率与使用寿命,大幅改善烧屏等技术痛点;通过优化面板堆叠结构,进一步提升产品发光效率与峰值亮度;依托像素结构革新,成功突破应用场景壁垒,产品覆盖范围从传统电竞娱乐场景,逐步拓展至专业办公、设计创作等领域。同时,行业规模化发展持续推动成本优化,Edge、Fighter等低成本机型快速渗透市场,加速终端整体销量增长。
在产品参数上,OLED显示器也实现了全方位升级,尺寸覆盖逐渐下沉到24.5英寸、23.5英寸;分辨率、刷新率不断突破超高规格标准,色域覆盖、色准精度持续优化,可全面适配电竞娱乐、专业设计、影音观影、日常办公等多元化使用需求。
整体而言,本轮由存储成本上行引发的OLED面板涨价,是显示行业结构性升级的必然过程,也是行业发展模式迭代的关键转变信号。短期涨价或将对终端市场造成阶段性冲击,但从长期产业维度来看,依托多元技术迭代与持续的规格升级,OLED显示器的核心成长逻辑并未改变,行业将从价格驱动的增量时代,迈入价值驱动的提质时代。