2026年前三季度,全球显示器代工市场呈现震荡下行态势,整体出货小幅回落。一季度受关税下调、上游成本上行驱动,品牌端备货积极性提升,拉动同期出货增长,但也为后续季度出货承压埋下隐患。进入二、三季度,行业先后受美伊地缘冲突、美联储加息、各类电子料价格持续攀升、IC缺货涨价等多重宏观与产业因素叠加冲击,单季出货同比分别下滑3%、4%。据DISCIEN(迪显)《全球MNT代工出货季度数据报告》统计,2026年前三季度全球主要工厂整体出货80.2M,同比下降0.6%。
图一:全球MNT代工季度出货表现
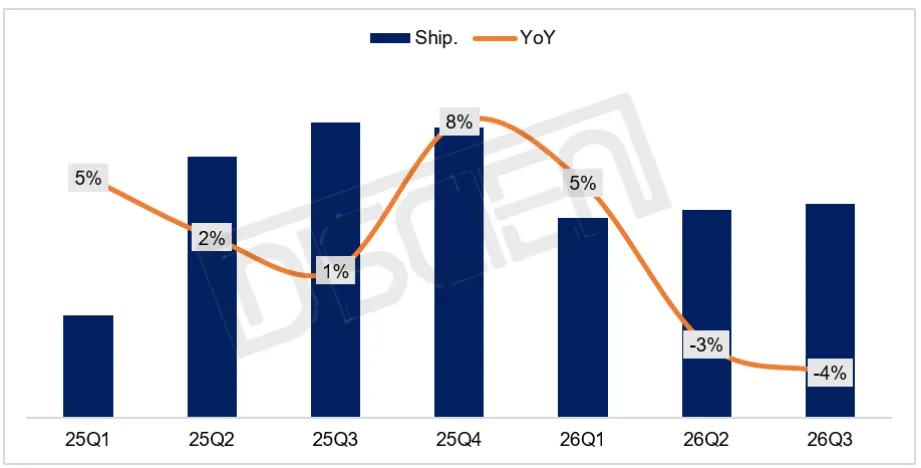 数据来源:DISCIEN 单位:M,%
主要代工厂出货综述:
TPV(冠捷):前三季度出货30.4M,同比增长0.5%,稳居行业首位。虽国补退坡、上游IC缺货涨价对AOC终端价格有所影响,但依靠提前导入部分国产芯片,缓和芯片缺口状况,加之受益于AOC的激进市场策略,整体出货仍有所增长。ODM业务则同比小幅下滑,一方面台系客户受大陆工厂竞争冲击导致订单缩减,另一方面Dell、HP等头部客户采购订单有所回落。第四季度,头部商用市场受宏观环境与上游成本双重影响,采购订单趋于收缩,叠加自有品牌AOC库存承压,预计Q4整体出货量或将有所走低。
Qisda(佳世达):前三季度出货9.8M,同比下降9%,排名第二。客户以Dell、HP为主,目前近半数产能已完成海外布局。主要客户Dell、HP受竞手影响采购订单较少,二、三季度整体出货订单持续收缩,整体出货承压。台系及日系订单出货一方面受大陆工厂竞争,客户采购意愿回落;另一方面受IC涨价及缺货冲击显著,拖累Q3整体产出,此状况Q4仍将持续。且头部商用产品需求受美联储加息等宏观环境影响持续收窄,主要客户订单规模短期内难以恢复。
BOE VT(视讯):前三季度出货8.5M,同比增长5%,排名第三。尽管国内头部客户订单有所减少,但越南工厂积极拓展韩系、美系客户,相关订单持续增长,支撑整体出货实现正增长。Q4为国内信创企业采购旺季,预计在头部客户订单及信创需求的双重支撑下,Q4仍有望实现增长,且明年整体出货量有望进一步提升。
Wistron(纬创):前三季度出货8.2M,同比增长14%,位列第三。核心客户为Dell、Lenovo、HP,三大客户订单占比超九成。整体增长主要得益于越南工厂承接北美客户订单增量;随着头部客户订单增长,叠加二线品牌客户在大陆工厂竞争下的订单转移,客户结构进一步向Dell、Lenovo、HP集中。越南工厂生产技术持续优化、产能稳步提升,也为导入更多头部客户订单提供了支撑,前三季度越南工厂订单同比增幅超70%。但受全球宏观环境恶化、美联储加息政策影响,Q4头部客户订单可能整体收窄,影响其Q4产出。
图二:全球MNT代工厂前三季度出货及同比表现
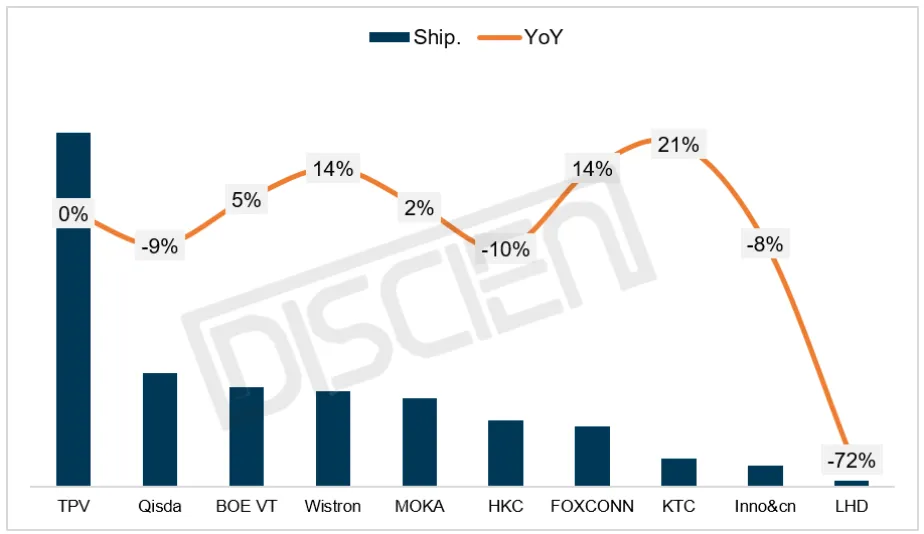 数据来源:DISCIEN 单位:M,%
MOKA(茂佳):前三季度出货7.6M,同比增长2%,排名第五。客户以台系为主,占比超七成;出货区域从以北美为主,逐步转向亚太、欧洲、北美均衡布局。前三季度台系订单保持稳步提升,同时企业正积极开拓头部品牌、韩系及海外本土品牌客户,目前韩系客户开拓已取得阶段性进展,预计后续订单规模将持续增长,全年工厂出货量预计超10M。
HKC(惠科:不含外转订单):前三季度出货5.7M,排名第六。含外转订单累计出货6.4M。HKC主战场为中国市场,其份额超过60%,较2025年同期提升10个百分点,主要受海外自有品牌市场开拓不及预期、部分台系客户订单波动影响。Q3受IC缺货涨价冲击,自有品牌及部分客户订单出货下滑,不过韩系客户订单增量形成一定支撑。目前HKC正积极协调IC供应资源,同步拓展韩台及海外本土品牌订单,并逐渐发力国内网吧及信创业务,挖掘细分领域需求,预计Q4有望提振整体出货。
FOXCONN(富士康):前三季度出货5.2M,同比增长14%,排名第七。FOXCONN超九成客户为Dell、Lenovo、HP。目前越南工厂已实现量产,月产出超100K;上半年依托越南工厂转单以及Dell、Lenovo追加订单,出货量实现较快增长。但后续增长速度逐步放缓,主要受上游成本高企及美联储加息影响,头部客户订单规模有所收窄。
KTC(康冠) :前三季度出货2.4M,同比增长21%。KTC以自牌订单为主,占比超5成。虽显示器国补政策退坡带来一定影响,但自有品牌通过产品与营销策略主动调整,维持了增长态势,订单量同比增长近19%。同时积极布局开拓海外市场,导入韩台系客户以及欧洲本土客户,ODM业务出货同比增长20%。旗下子品牌皓丽在大陆商用市场开拓初见成效,预计整体出货仍将持续保持增长。
Inno&cn(联合创新) :前三季度出货1.9M,同比下降8%。Inno&cn以自牌客户为主,占比超6成。受国补政策调整影响,其自牌泰坦军团、INNOCN线上出货下降明显;但泰坦军团积极开拓国内网吧网咖渠道,支撑部分自牌出货,叠加ODM订单在部分韩台系及海外本土品牌支撑下增长超10%,对整体出货形成对冲。不过国内市场需求整体疲软,加之IC涨价推动终端整机价格上行,Q4整体出货仍可能受到影响。
LHD(乐辉):前三季度出货0.6M,同比下降72%。LHD出货表现不佳,主要因MNT业务收缩,影响HP/Acer订单减少。随着主要客户相关产品逐步收尾,后续LHD代工出货将趋于停滞。
总结&展望:整体来看,前三季度MNT全球出货收窄,供给端与需求端形成双重挤压。一方面,存储、上游面板及板材价格持续高位,Q3以来IC缺货及涨价进一步推升成本,并逐步传导至终端,品牌业务承压,终端价格上涨对需求形成抑制。另一方面,美伊冲突、美联储加息持续恶化全球宏观环境,AI产业吸聚主要市场投资,对其他行业形成挤压,MNT整体需求相应收缩。在成本端,上游成本压力正逐步出现边际改善:MNT终端产品价格已完成阶段性上调,AI产能挤压带来的IC缺货涨价问题,正随着国产IC导入加速而有所缓和,预计2026年底至2027年初,IC供应紧张局面将得到有效缓解。
展望26Q4,从行业大盘来看,26Q4国内信创采购进入旺季,叠加年末电商大促,有望对出货形成一定托底;但存储、面板及驱动IC等上游料件价格仍处高位,成本向下传导将持续挤压品牌与代工的利润空间,叠加海外商用需求受高利率环境抑制,整体出货难有明显回升。但从工厂竞争来看,成本压力传导下,主要品牌均考虑更多的降本方案,从增加外发订单、寻找更优生产基地、导入国产IC等,给各工厂产出带来更多不确定性。
进入2027年,随着IC缺货问题全面缓解、上游原材料件价格逐步企稳,行业成本端压力将显著消退,同时AI办公场景普及、电竞消费升级、商用显示更新换代等细分需求将逐步释放,叠加韩系品牌大幅增加外放需求,全球MNT代工出货有望迎来企稳回升,但仍需警惕全球宏观经济波动、地缘冲突反复以及消费电子需求复苏不及预期等风险,全年行业大概率呈现“前低后高、温和复苏”的运行态势。
关于显示器代工出货情况, DISCIEN接下来将持续更新。