在上半年备货持续前置的情况下,三季度即使潜在风险尚存,但由于仍属于传统出货旺季节点,面板出货仍实现环比增长,但同比数量呈现一定下滑。反观来看,三季度尺寸结构升级特征突出,出货面积同比增长 2%。具体来看,上游成本压力逐步向下游传导,TV大盘需求承压;叠加去年同期高基数出货,三季度面板出货同比下滑。但受成本结构制约,以32寸为代表的中小尺寸面板出货大幅收缩;产业链加速推进大尺寸、高附加值产品迭代,本季度面板平均尺寸环比提升1寸,同比提升2.2寸。根据DISCIEN(迪显)《全球TV 面板产销存月度数据报告(+3M)》统计数据来看:2026年Q3 TV面板出货数量60.2M,同比下降7%,出货面积达47.7M㎡,同比增长2%。
图一:全球LCD TV面板季度出货量及面积同比表现
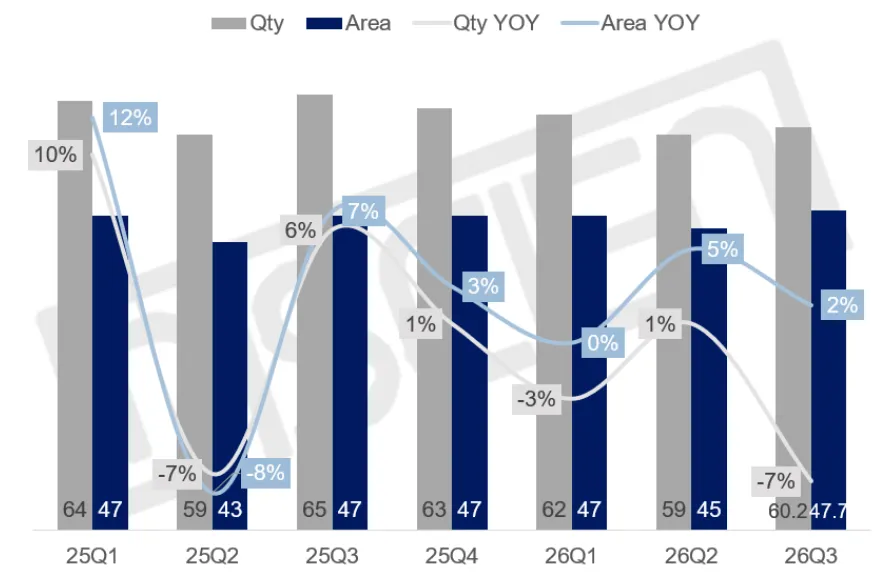 数据来源:DISCIEN 单位:M,%
如下是各家面板厂三季度的市场状况总结:
BOE(京东方): 26Q3出货16.2M,同比下降9%;出货面积13.7M ㎡,同比增长5%,市占率27%。客户结构方面,本季度需求有所分化,韩系品牌订单显著增加,二三线客户订单有所下滑,综合维持稳健出货。尺寸结构方面,大尺寸产品出货持续增长,尤其超大尺寸表现亮眼,带动产品结构加速升级。展望后续出货,受终端市场影响,预计Q4出货规模有所回落。
CSOT(华星光电):26Q3出货14.8M,同比下降6%;出货面积13.1M ㎡,同比持平,市占率25%。客户结构方面,TCL、小米及韩系品牌订单同步增长,叠加试验线产能挤占,本季度面板供需趋于紧张。从尺寸结构来看,小尺寸产品持续收缩,大尺寸产品普遍实现环比增长。展望后续出货,Q4出货预计有所回落,但核心客户仍提供稳定订单支撑。
INX(群创):26Q3出货9.3M,同比下降2%;出货面积4.5M ㎡,同比增长2%,市占率达到15%。客户结构方面,韩系客户需求增加,部分代工客户订单有所减少。尺寸结构方面,中小尺寸产品因成本结构仍呈现收缩态势,但32寸需求有所回升,大尺寸产品稳健增长。展望后续出货,市场转入淡季,群创出货预计也将受到一定影响,整体四季度出货呈现环比下滑。
图二:26Q3年全球LCD TV面板出货排名及同比表现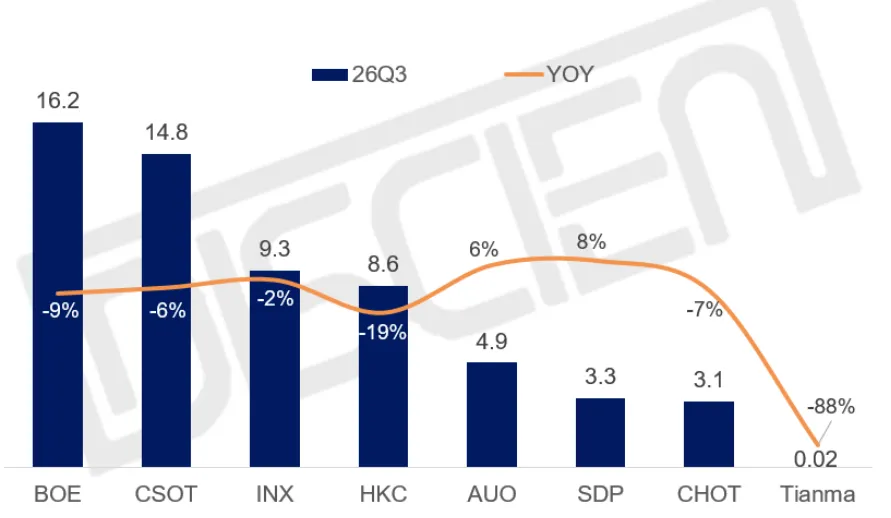
数据来源:DISCIEN; 单位:M,%
HKC(惠科):26Q3出货8.6M,同比下降19%;出货面积6.2M ㎡,同比下降6%,市占率达到14%。客户结构方面,头部品牌需求维持稳健,二三线客户订单有所收缩。从尺寸结构来看,本季度50寸取代32寸成为第一主力产品,85寸以上产品出货加速增长,带动尺寸结构显著升级。展望未来,仍将加强85寸以上产品出货,头部品牌需求仍提供稳健支撑。
AUO(友达):26Q3出货4.9M,同比增长6%;出货面积3.7M ㎡,同比增长2%,市占率达到8%。AUO于8、9月加速出货,带动本季度出货达到高峰。客户结构方面,本季度出货显著增长主要由韩系品牌及二三线客户采购拉动。从尺寸结构来看,中小尺寸产品逆势增长,大尺寸表现稳健。展望后续出货,核心客户海信订单预计持续稳定,另外不排除策略性加大与代工厂合作。
SDP(夏普):26Q3出货3.3M,同比增长8%;出货面积3.5M ㎡,同比增长11%,市占率达到5%。客户结构稳定,本季度三星订单显著增长。产品结构集中在43、65、75寸产品,65寸加速增长。展望后续出货,产品结构将持续聚焦于大尺寸,韩系品牌需求高位环比回落。
CHOT(彩虹光电):26Q3出货3.1M,同比下降7%;出货面积3M ㎡,同比增长1%,市占率达到5%。客户结构稳定,仍以海信、三星为核心客户。尺寸结构方面,大尺寸段出货仍保持稳健增长,整体产品结构稳定。展望后续出货,仍将聚焦于大尺寸产品,头部客户预计需求稳健。
Tianma(天马):26Q3出货0.02M,同比下降88%;26Q3出货面积0.01M ㎡,同比下降88%,市占率达到0.03%。天马目前主要以50寸产品为主,本季度出货量有所下滑。
展望四季度,面板厂面临需求转弱与成本上行的双重压力。继9月份面板厂发布涨价函后,10月面板报价已有差异化涨价调整。从市场节奏来看,四季度本就进入传统备货淡季,加之前期持续性的前置性备货,四季度整体需求环比预计有所转弱。因此头部面板厂于国庆节期间进行了部分产线的控产调整,32 寸/55 寸等中小尺寸面板的供应量有所调减。综合终端市场转淡、面板厂排产策略以及备货前置带来的需求透支等多重因素,据DISCIEN(迪显)预测:四季度面板出货预计58.3M,同比下滑6%,环比下滑3%。