本期“DDIC全产业链视角”将聚焦电视(TV)应用。全球TV市场已步入存量替换周期,整机年度出货长期在2亿台左右波动。2026年,受下游订单前置备货、存储成本上行扰动,TV整机出货上半年实现韧性增长,但全年出货预计小幅下滑,呈“前高后低”的分化行情。这一变化沿产业链逐级传导,而各环节因格局不同,议价能力与利润表现明显分化,本文将沿产业链逐级展开分析。
一、终端:需求前高后低,本土品牌走强
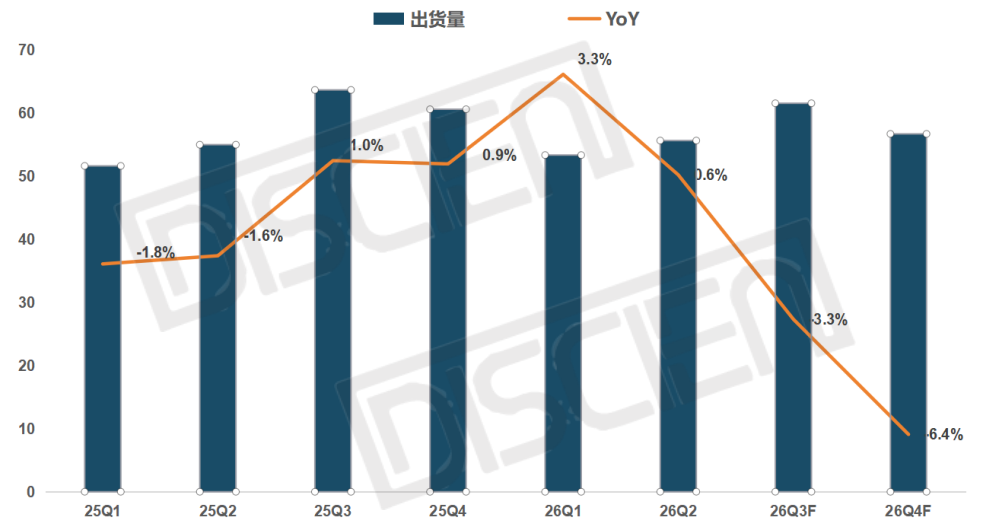
2026年,全球TV整机市场出货呈现“前高后低”走势。迪显(DISCIEN)数据显示,上半年全球TV出货量约为1.09亿台,同比增长2.2%,创下疫情后同期新高。这一轮增长主要来自需求前置:受体育赛事集中备货、存储涨价预期影响,品牌厂商将部分下半年订单提前至上半年释放。但由于当前全球TV市场已步入存量替换阶段,消费者换机周期拉长,叠加上游成本压力向下传导,下半年需求动力将明显减弱,整机出货面临回落,全年TV整机总出货量预计同比下滑1.6%。产品结构上,存储价格上行将显著压缩中小尺寸产品的利润空间,品牌厂商资源逐步向毛利率更高的大尺寸产品倾斜,进一步加速TV大尺寸化进程。
图一:2025&2026全球TV整机季度别出货量与展望
 数据来源:DISCIEN(Unit:M)
品牌格局方面,在行业成本承压、需求分化的背景下,头部品牌依托供应链、技术、渠道等综合优势,进一步扩大份额。迪显(DISCIEN)数据显示,2026年全球前五大品牌整机出货占比预计将达到54.4%,同比提升1.4个百分点。其中,TCL、海信两大中国大陆品牌合计市场份额,已连续五个季度超越韩系三星和LG。TCL通过SQD Mini LED技术赋能来提升产品附加值,海信则依靠RGB Mini LED构筑差异化竞争优势,共同拉动Mini LED技术渗透率快速上行。2026年Mini LED渗透率预期将达到9%,同比提升3个百分点。
二、面板:供应集中,控产保价
2026年上半年,全球LCD TV面板出货量约1.22亿台,同比小幅下降0.8%;出货面积达9192万平方米,同比增长2.9%。量减面积增的背后,是面板大尺寸化趋势的持续深化——大尺寸产品占比提升,一定程度上对冲了面板出货数量下滑带来的影响。随着终端备货在二季度末进入尾声,下半年需求回落压力较为明确。根据迪显(DISCIEN)预测,2026年全年LCD TV面板出货量约2.4亿台,同比下滑4%;但受益于产品结构向大尺寸迁移,全年面板出货面积有望维持同比持平。
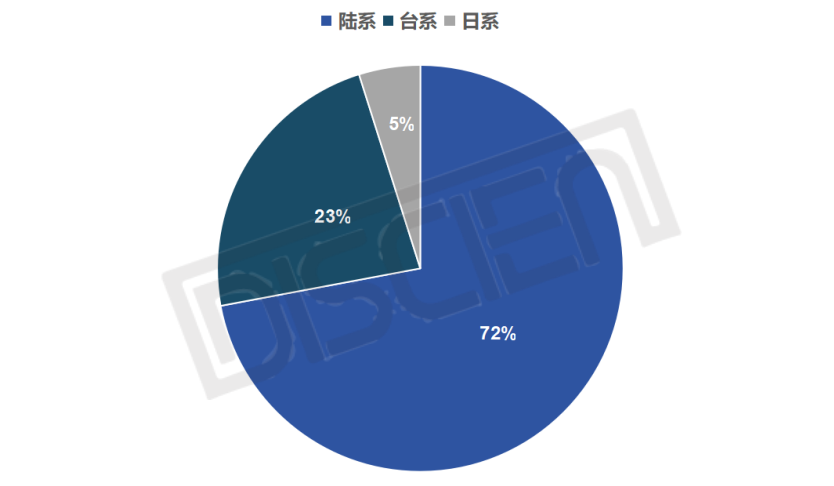
从供应格局来看,随着日韩厂商逐步退出LCD面板赛道,当前市场供给主要由中国大陆及台湾面板厂主导。群创、友达两家台厂全年合计出货份额预计约23%,产品以中小尺寸面板为主;而大陆面板厂在2025年整体出货占比已突破七成,2026年市场地位有望进一步巩固;同时,依托高世代产线的切割效率优势,大陆面板厂在65英寸及以上大尺寸面板领域占据绝对主导地位,产品结构持续向大尺寸方向倾斜。
图二:2026H1地区别TV LCD面板出货量占比
 数据来源:DISCIEN
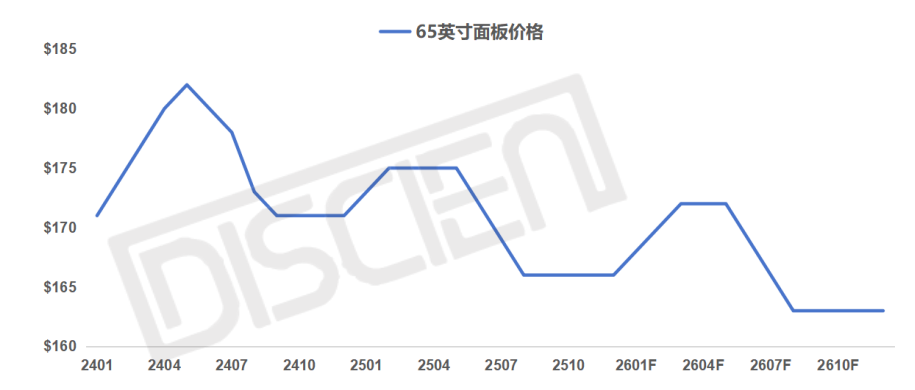
供应端行业集中度持续提升,正在重塑面板行业的博弈逻辑。近年来,面对行业的周期性需求波动,头部面板厂普遍通过控产调节供给,维护价格稳定。以65英寸主流产品为例,在春节、国庆等关键节点,面板厂收缩供给后,面板价格多次阶段性企稳回升。今年9月,大陆三大面板厂相继发布涨价函,控产保价的策略效力再次得到印证。可见,即使在原材料成本持续上行的背景下,面板厂仍能凭借对供应端的调节掌握较强的定价话语权。"按需控产、以量保价"已成为头部面板厂的常态化经营策略,行业正逐步告别过去"大起大落"的周期特征,进入波动明显收敛的新阶段。
图三:65英寸LCD面板价格趋势
 数据来源:DISCIEN
三、DDIC&晶圆代工:供应格局分散,IC涨价难行
随着TV面板出货同比收缩,2026年TV DDIC市场需求整体走弱。上半年TV DDIC出货约10.7亿颗,同比下滑约6.8%;受下游需求前置推动,一季度形成全年出货峰值。步入下半年,前期集中备货的透支影响开始显现,且由于2027年缺乏大型体育赛事拉动,TV终端需求预计走弱,面板厂备货亦转向保守,TV DDIC需求或将延续回落态势,预计全年出货规模约21.4亿颗,同比回落约6.6%。
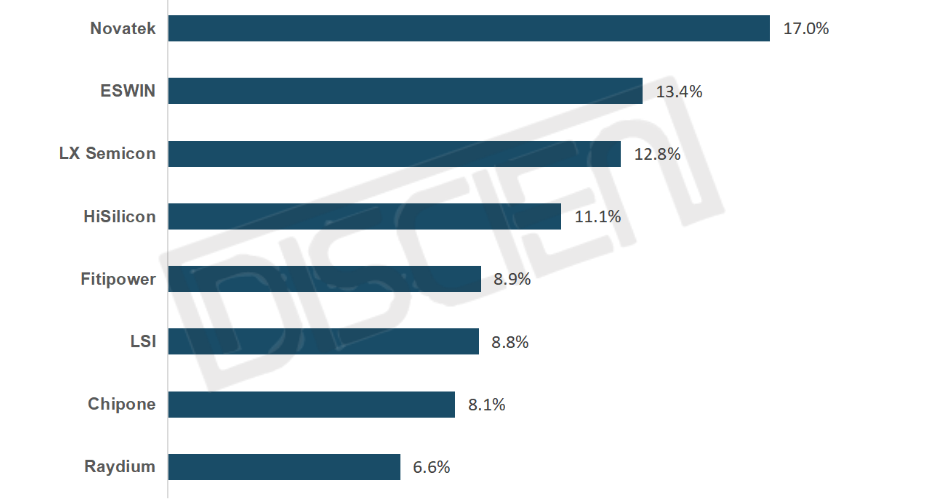
从厂商格局来看,TV LDDI市场份额分布相对均衡,呈现台、陆、韩“三分天下”的局面。大陆与台系厂商份额相近且略占优势,合计约占75%,其余25%由韩系厂商占据。前八大供应商中,台系与大陆厂商各占三席,韩系占两席。台系龙头Novatek(联咏)仅小幅领先,ESWIN(奕斯伟)、Hisilicon(海思)与韩系LX Semicon紧追其后,第一梯队内部并未拉开差距。腰部厂商份额同样贴身,排名随时可能易位。整体竞争胶着、格局分散,与面板环节的高度集中形成鲜明对比。
图四:2026H1 全球前八TV DDIC供应商市占份额排名
 数据来源:DISCIEN
成本端,Fabless面临较大压力。TV LDDI与MNT LDDI同属150nm HV制程,晶圆代工市场供需矛盾突出:一方面,8英寸产能持续向高毛利产品倾斜,造成HV制程产能结构性短缺,年初率先实现价格上调;另一方面,订单不断流向大陆12英寸产线转移,致使后者产能自二季度起持续紧张,并跟进上调价格【DDIC全产业链视角】MNT篇:需求韧性犹在,设计端TOP5国产占3席。尽管TV DDIC价格已于二季度止跌企稳,但在终端需求疲软、面板厂控量备货的双重压制下,成本压力难以向下游传导,Fabless利润空间正遭受"上游成本上行、下游传导受阻"的双向挤压。据悉,8月起已有部分厂商向面板厂提出涨价诉求,以缓解盈利压力。然而,TV DDIC市场竞争激烈,供应商之间份额接近、替代性强,面板厂可选余地大,涨价诉求能否落地仍待观察。
2026年,TV产业链在需求前置与成本上行两条主线交织影响下,表现出存量家电产业链特有的运行逻辑。需求端,事件性备货造成短期需求脉冲,但难以逆转全年需求偏弱的大趋势。成本端,上游成本压力沿着产业链向下传导,各环节因格局不同而表现分化。终端厂商依靠产品结构升级,提升产品附加值与盈利空间;面板厂则依托供给集中格局,通过控产实现保价;Fabless则因供应格局分散,成本压力难以向下传导,涨价诉求落地艰难。在存量博弈时代,竞争格局已成为决定产业链利润分配的"砝码":面板环节凭借集中度守住利润,Fabless则被迫在需求与成本的双重挤压下等待修复——上游代工产能紧张何时缓解、终端需求何时回暖,将共同决定其盈利改善的时点,产业链利润的再平衡仍有待时日。