本期“DDIC全产业链视角”将聚焦显示器(MNT)应用。2026年,地缘冲突、贸易保护主义和AI技术革命等多方面因素交织,全球消费电子终端普遍承压。MNT产业链同样面临上游成本上涨、下游需求波动的压力,但总体依托商用换机、教育需求及亚太新兴市场增长,市场仍然具备一定韧性。本文将围绕整机、面板、DDIC及晶圆代工四个环节,分析MNT产业链当前的市场表现与竞争格局变化。
一、终端:需求韧性犹在,区域商消分化
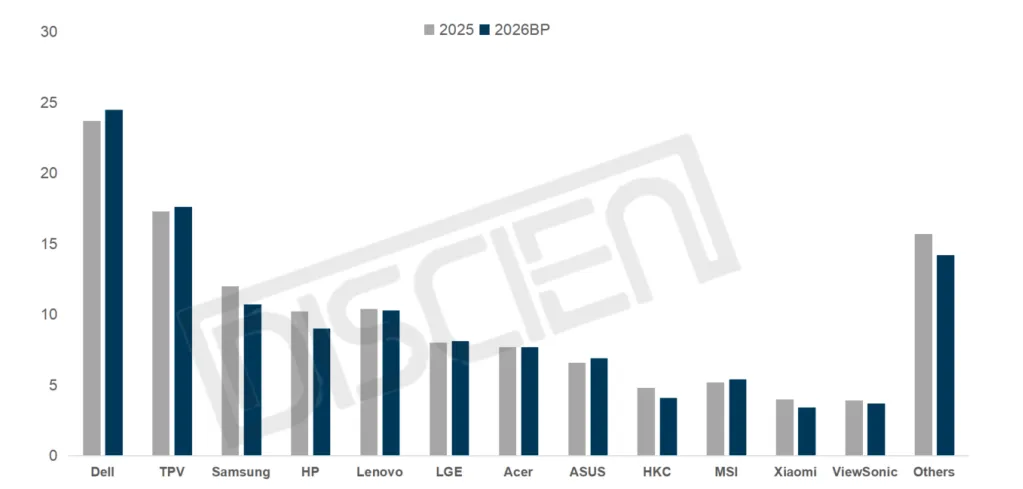
上半年,受中国国补退坡、显示缩放芯片(Scaler IC)缺货、零部件成本上涨、国际形势动荡等因素影响,全球MNT整机出货同比降幅约为1.6%;进入下半年,AI需求激增造成的IC供应紧张与零部件成本上涨将持续发酵,根据迪显(DISCIEN)数据,2026年MNT整机出货量预计为125.7M,同比微降约2.9%。这一降幅明显小于NB和手机市场,显示出MNT作为生产力工具的需求刚性。
图一:2025&2026全球主要品牌MNT整机出货量与展望
 数据来源:DISCIEN(Unit:M)
分区域来看,各地区市场表现分化明显。中国市场B端受政企预算节奏影响持续承压,C端则处于需求透支后的深度修复期,全年出货同比降幅预期达9.7%;欧洲和北美市场同比预期降幅分别为4.0%、1.2%;亚太新兴市场则展现出较强韧性,预期出货将实现逆势增长,同比增长2.7%。分商消来看,商用线受政企换机与教育等需求支撑,Dell和Lenovo整体出货相对稳健,HP则因组织调整与策略延续性不足,年度出货预期同比下滑;消费类整体承压,小米因国内市场出货压力持续下调出货预期,其余品牌BP则相对积极。
二、面板:备货节奏前移,规格加速升级
2026年,MNT面板市场呈现出“先高后低”的出货特征。上半年,受上游原材料成本持续攀升影响,面板价格释放涨价信号,品牌端备货前移,全球出货量达84.3M,同比增长约4%,为全年打下较好基础。但这一节奏也对下半年需求形成透支,叠加存储等电子材料涨价推高PC整机成本,终端消费受到一定抑制;但全年来看,2026年MNT面板出货量预期为161.2M,同比预期微降1.8%,降幅略小于整机出货。
图二:25Q1~26Q4全球MNT面板季度别出货量与展望
数据来源:DISCIEN(Unit:M)
产品规格方面呈现“三线并进”的升级趋势。一是,办公与电竞场景对大屏需求形成双重拉动,MNT大尺寸化加速推进。根据迪显(DISCIEN)数据,2026年27英寸MNT面板占比将提升至40%,同比提升约6个百分点,推动全年平均出货尺寸提升至25.6寸。二是,在成本下探以及市场需求的驱动下,产品分辨率持续升级。2026年QHD产品渗透率预计将攀升至31%,整体出货规模达到49M。三是,电竞需求持续增长驱动产品刷新率不断升级。2026年160Hz以上高刷产品渗透率将提升至25%,而电竞显示器是该细分市场的重要增量。2026年电竞增量主要来自OLED,传统LCD电竞增长动能减弱,OLED正在成为电竞升级的主要方向。
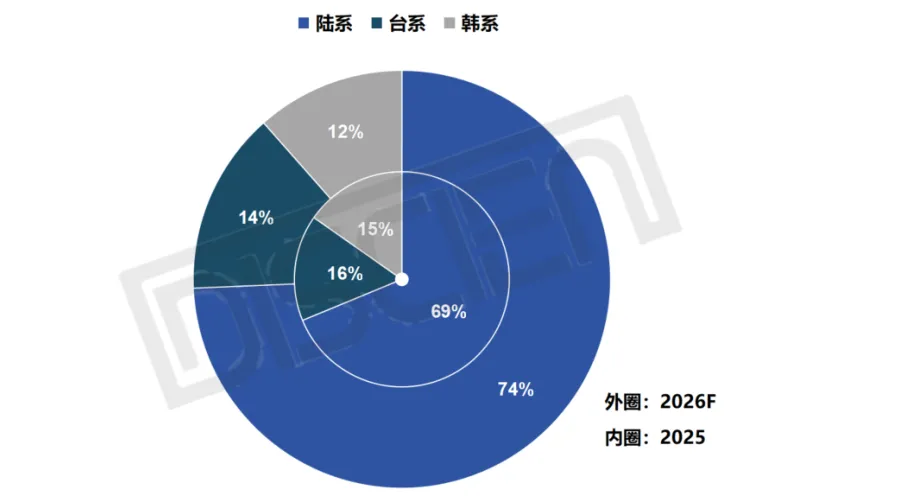
图三:2025&2026F 地区别MNT LCD面板出货量占比
 数据来源:DISCIEN
面板厂格局延续了“陆系扩张、韩台收缩”的态势,行业集中度在调整中进一步提升。LCD端,大陆厂商份额预计从2025年的69%攀升至74%,这一集中度提升直接源于韩台厂商的主动收缩——台系厂商将资源转向Micro LED与车载显示等高附加值领域,老旧产线陆续转售给半导体企业;而韩系厂商则将策略重心转向OLED高附加值赛道。在此背景下,LGD与SDC两大韩厂成为OLED面板的核心供给方。根据迪显(DISCIEN)统计,2026年MNT OLED面板出货量预计达5.5M,尽管在整体面板出货中份额仍较低,但同比增速高达62%,是面板环节重要的增量市场。
三、DDIC:国产化提速,价格逐步企稳
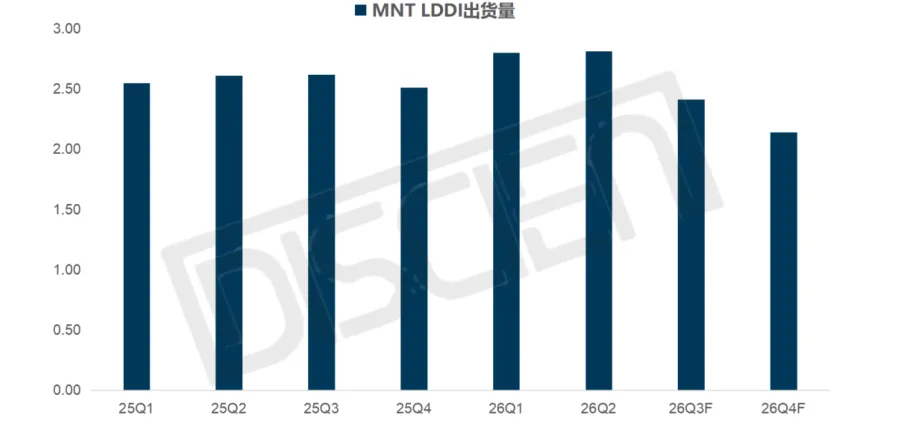
MNT DDIC市场出货节奏与面板同频共振,同样呈现出“前高后低”的走势。上半年,面板厂备货前移带动DDIC采购前置,出货量约为561M,同比增长3%。下半年,面板端控产调整叠加终端需求疲软,DDIC订单同步收缩。根据迪显(DISCIEN)预估,2026年全年MNT LDDI出货量预计约为1016M,同比微降1.2%。
图四:25Q1~26Q4全球MNT LDDI季度别出货量与展望
 数据来源:DISCIEN(Unit:M)
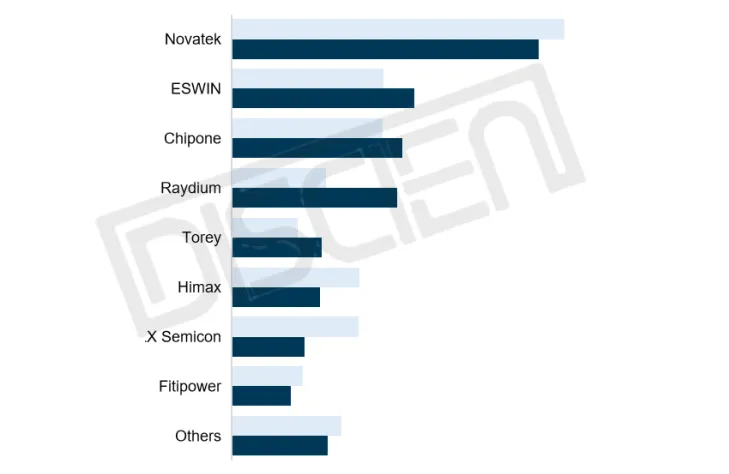
竞争格局方面,MNT DDIC是大尺寸产品国产化程度最高的品类。2026年上半年,大陆地区的MNT LDDI出货份额约为41%,全球前五厂商中,国产厂商占据三席。在需求收缩的背景下,国产份额的扩张增强了国内市场DDIC环节的供应能力,但也意味着MNT DDIC市场竞争更加激烈,对DDIC价格的修复空间形成压制。今年二季度,受上游代工价格上涨影响,MNT LDDI价格实现止跌企稳,产业链涨价预期随之升温,但在终端需求乏力与市场竞争双重制约下,实际落地仍需时间。短期来看,MNT LDDI市场正经历需求、份额与价格的多重调整,但国产化提速与价格企稳的方向已经明确,对国产厂商来说,这是扩大供应覆盖的机会窗口。
图五:25’H1/26’H1 MNT DDIC 市占份额排名
 数据来源:DISCIEN
四、晶圆代工:供给收缩,价格上行
2026年,150nm HV制程晶圆代工市场整体呈现“量减价增”的局面。从需求端来看,2025年各品牌端为规避美国关税“抢出口”而提前备货,叠加年末晶圆代工涨价预期下,下游厂商提前锁定产能,导致MNT LDDI整体需求大幅前置。进入2026年,随着下游需求走弱,叠加部分DDIC厂商库存调整,上半年150nm HV制程晶圆投片量同比下滑约5.3%,下半年预计延续下滑态势。
与此同时,供给端的收缩力度更大。AI服务器对PMIC等相关芯片产品需求激增,推动台积电(TSMC)、三星(Samsung Foundries)、世界先进(VIS)等头部厂商将8英寸产能持续向高毛利产品倾斜,利润率相对较低的HV制程产能则遭到持续挤压。供给端收缩幅度超出需求降幅,直接推升代工价格。年初,各晶圆厂先后将8英寸代工价格环比上调约5%-10%。
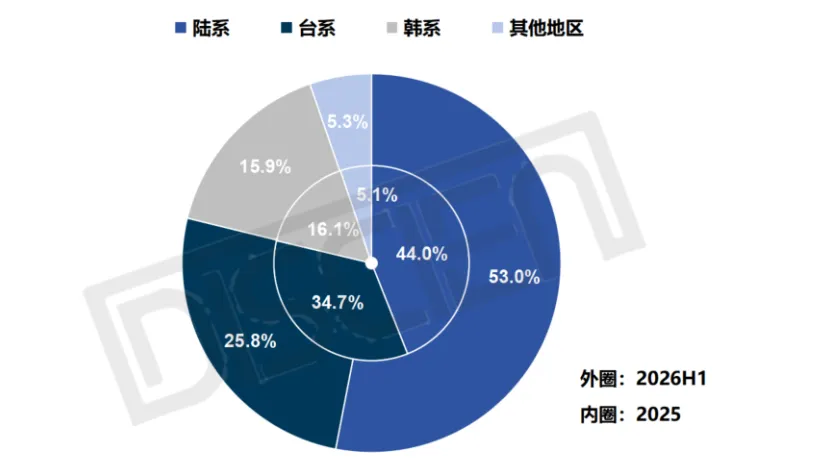
图六:2025~2026H1 MNT LDDI地区别出货占比
 数据来源:DISCIEN(Unit:M)
价格上行叠加台韩产能收缩,加速了HV制程订单向大陆12英寸产线的转移。晶合集成(Nexchip)、中芯国际(SMIC)、粤芯(Cansemi)等大陆晶圆厂承接了大量从台系8英寸厂外溢的HV订单。根据迪显(DISCIEN)统计,2026年上半年,大陆晶圆厂在150nm HV制程的投片份额已提升至53%,较2025年的44%显著提升。目前,12英寸150nm HV制程已接近满产状态,代工价格也于二季度实现上调。
综合来看,2026年MNT产业链成本压力自上而下传导,各环节涨价节奏明显分化:上游代工供需矛盾突出率先提价,面板依托备货需求顺势推涨,DDIC两头受压,话语权相对较弱,涨价诉求尚未落地。与此同时,国产化自下而上沿产业链推进——面板生产进一步集中,带动本土DDIC需求扩大,进而拉动大陆晶圆代工投片占比提高,产业链格局在调整中加速重塑。